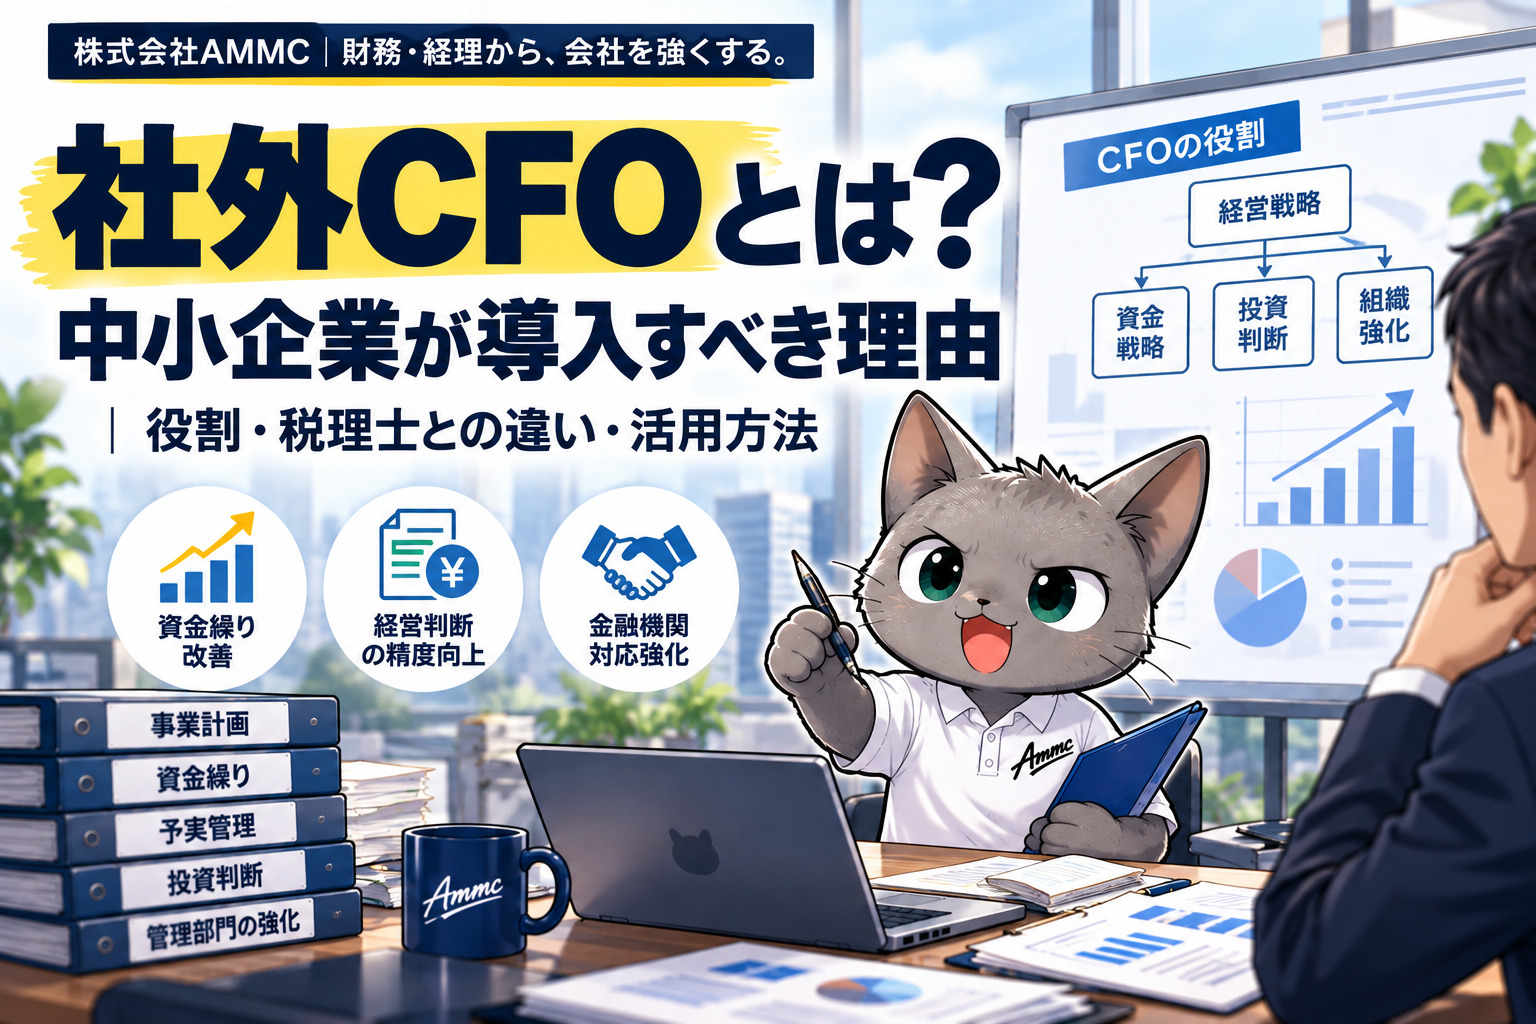
株式会社AMMC|社外CFO・財務戦略コラム|
はじめに|黒字なのに、なぜお金が足りないのか
「利益は出ているはずなのに、資金繰りが苦しい」「決算書は毎月届くが、次の投資を判断する材料が足りない」。中小企業の経営者から、こうした悩みを聞くことがあります。売上が伸びるほど仕入や人件費の支払いが先行し、手元資金が減ることもあります。利益と現金の動きは、必ずしも一致しないからです。
経理担当者や顧問税理士がいても、資金繰りの見通しをつくり、事業計画と実績を照らし合わせ、経営者と一緒に打ち手を考える役割が十分に担われていない会社はあります。その機能を外部から補う選択肢が「社外CFO」です。
本記事では、社外CFOの仕事内容、税理士・経理担当者との役割の違い、導入が向いている会社、依頼前に確認したいポイントを整理します。
社外CFOとは? 経営判断を数字で支える「社長の右腕」
CFOはChief Financial Officerの略で、一般に企業の財務戦略や資金管理を統括し、経営判断を支える役割を指します。社外CFOは、その機能の全部または一部を外部の専門人材が継続的に担う支援形態です。必ずしも会社の役員や常勤社員として就任するわけではありません。
ポイントは、過去の数字を報告して終わるのではなく、「これから何が起こりそうか」「何を優先すべきか」を経営者と考えることです。売上・利益・資金・投資・借入を別々に見るのではなく、事業全体の意思決定につなげます。
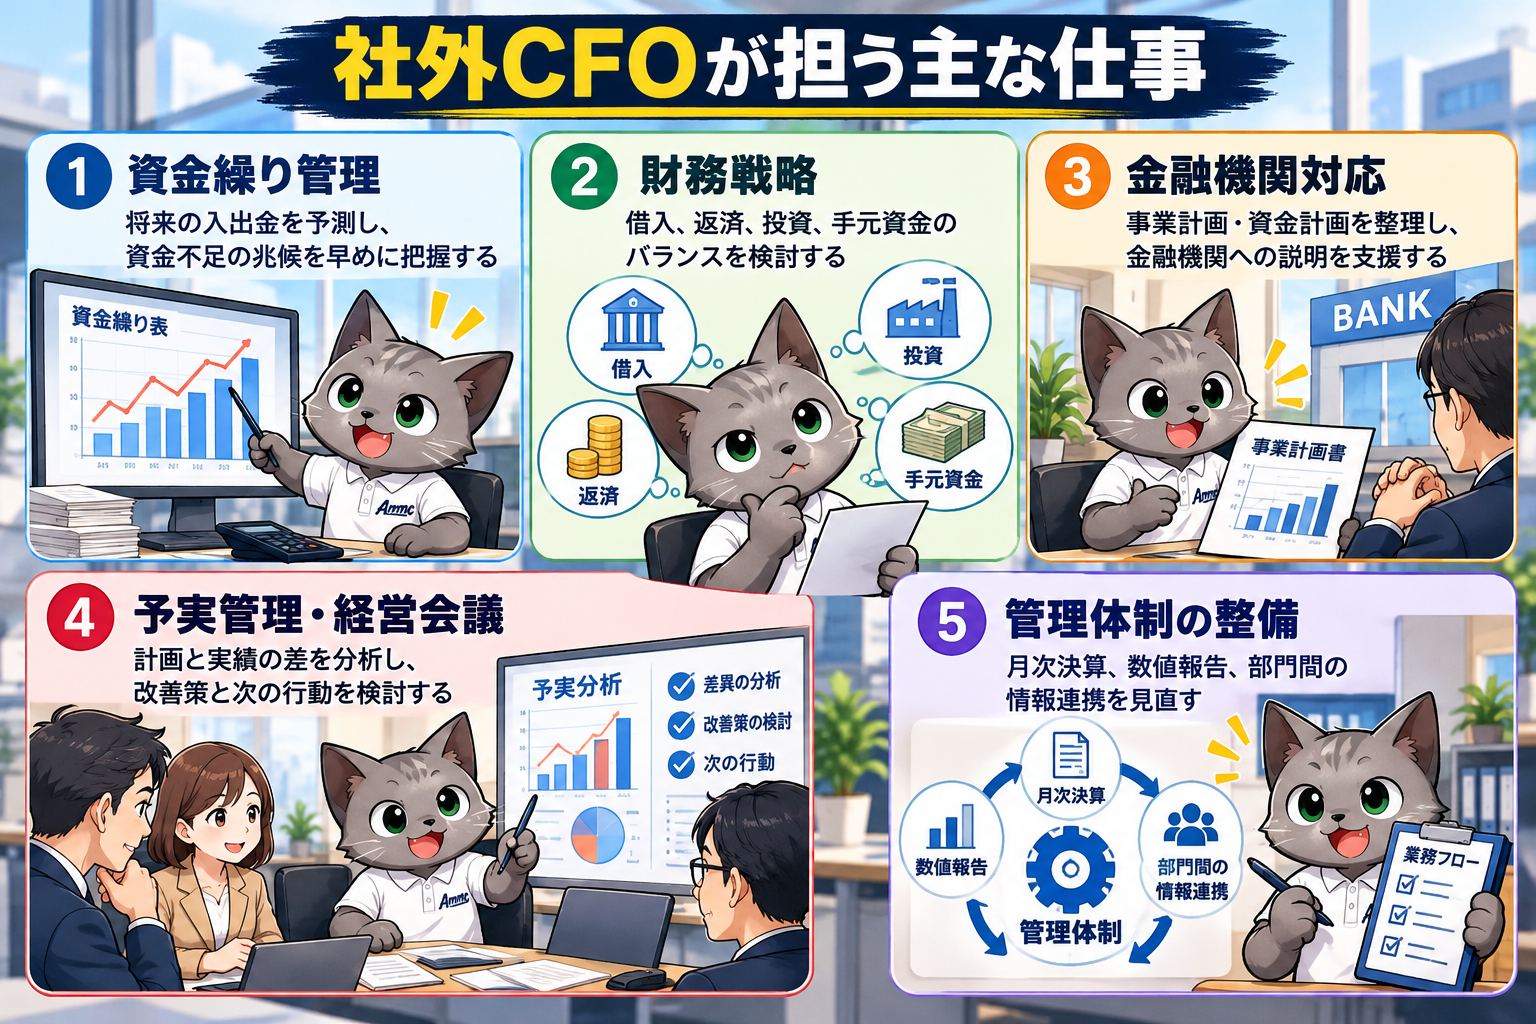
会社によって必要な機能は異なります。資金繰り表の作成が急務の会社もあれば、予実管理の仕組みや管理部門の再構築から始める会社もあります。
税理士・経理担当者・社外CFOは何が違う?
社外CFOは税理士や経理担当者と競合する存在ではありません。それぞれが担う役割を整理し、連携することで経営管理の質を高められます。
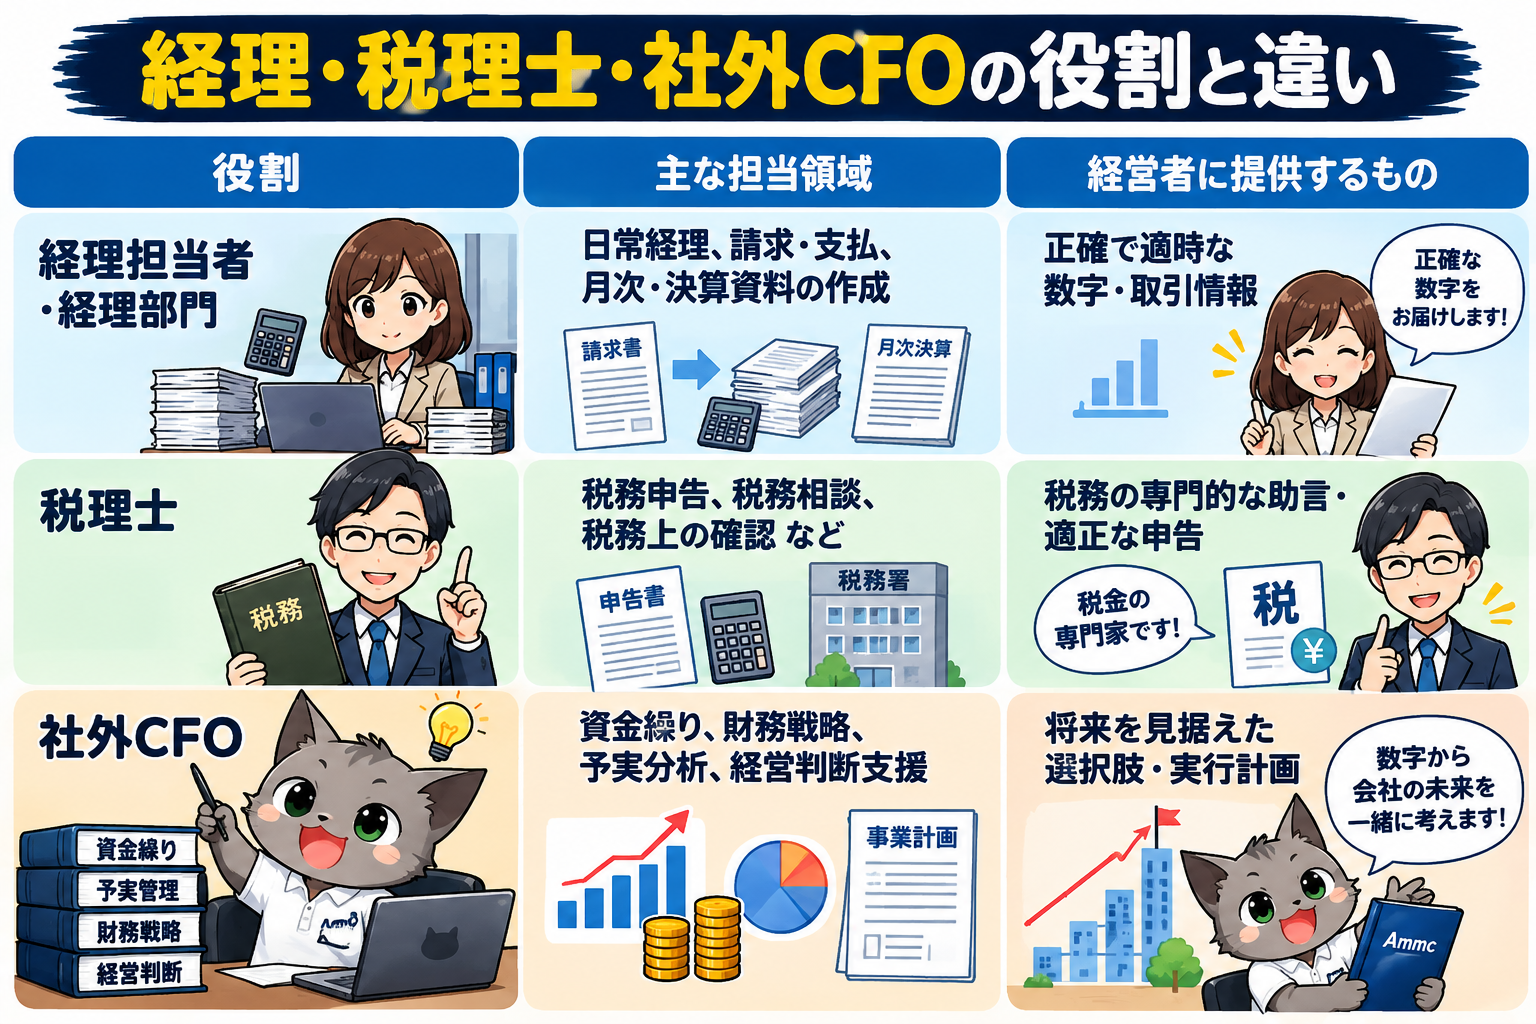
税理士が財務コンサルティングや経営支援を行うこともありますし、社内に経営企画や財務の専門人材がいる会社もあります。「税理士は過去、CFOは未来」と単純に分けるのではなく、今の会社で不足している機能を見極めることが大切です。
なお、税務申告などの税理士独占業務は、社外CFOが税理士資格なしに代行できるものではありません。
中小企業が社外CFOを検討する3つの理由
理由① 黒字と資金繰りは別だから
売上が増えても、売掛金の回収前に仕入代金や給与の支払いが発生すれば、資金が不足する可能性があります。利益だけでなく、入金・支払のタイミング、借入返済、設備投資まで含めて将来の資金残高を把握する必要があります。
理由② 「数字を作る」と「数字で判断する」は別だから
試算表や決算書が完成していても、予算との差異や利益率の変化、事業別の採算が見えなければ、打ち手を決めにくくなります。社外CFOは数字の意味を経営課題に置き換え、投資・採用・価格改定などの判断材料を整理します。
理由③ 専任CFOの採用以外にも選択肢が必要だから
成長途上の会社にとって、経験豊富な財務責任者を常勤で採用することが、必ずしも最適とは限りません。必要な範囲から外部の専門性を取り入れ、会社の成長に応じて内製化や採用を検討する方法もあります。
社外CFOは、常勤CFOの代わりというより、必要な経営管理機能を柔軟に補う手段です。
社外CFOを導入すると、何が変わるのか
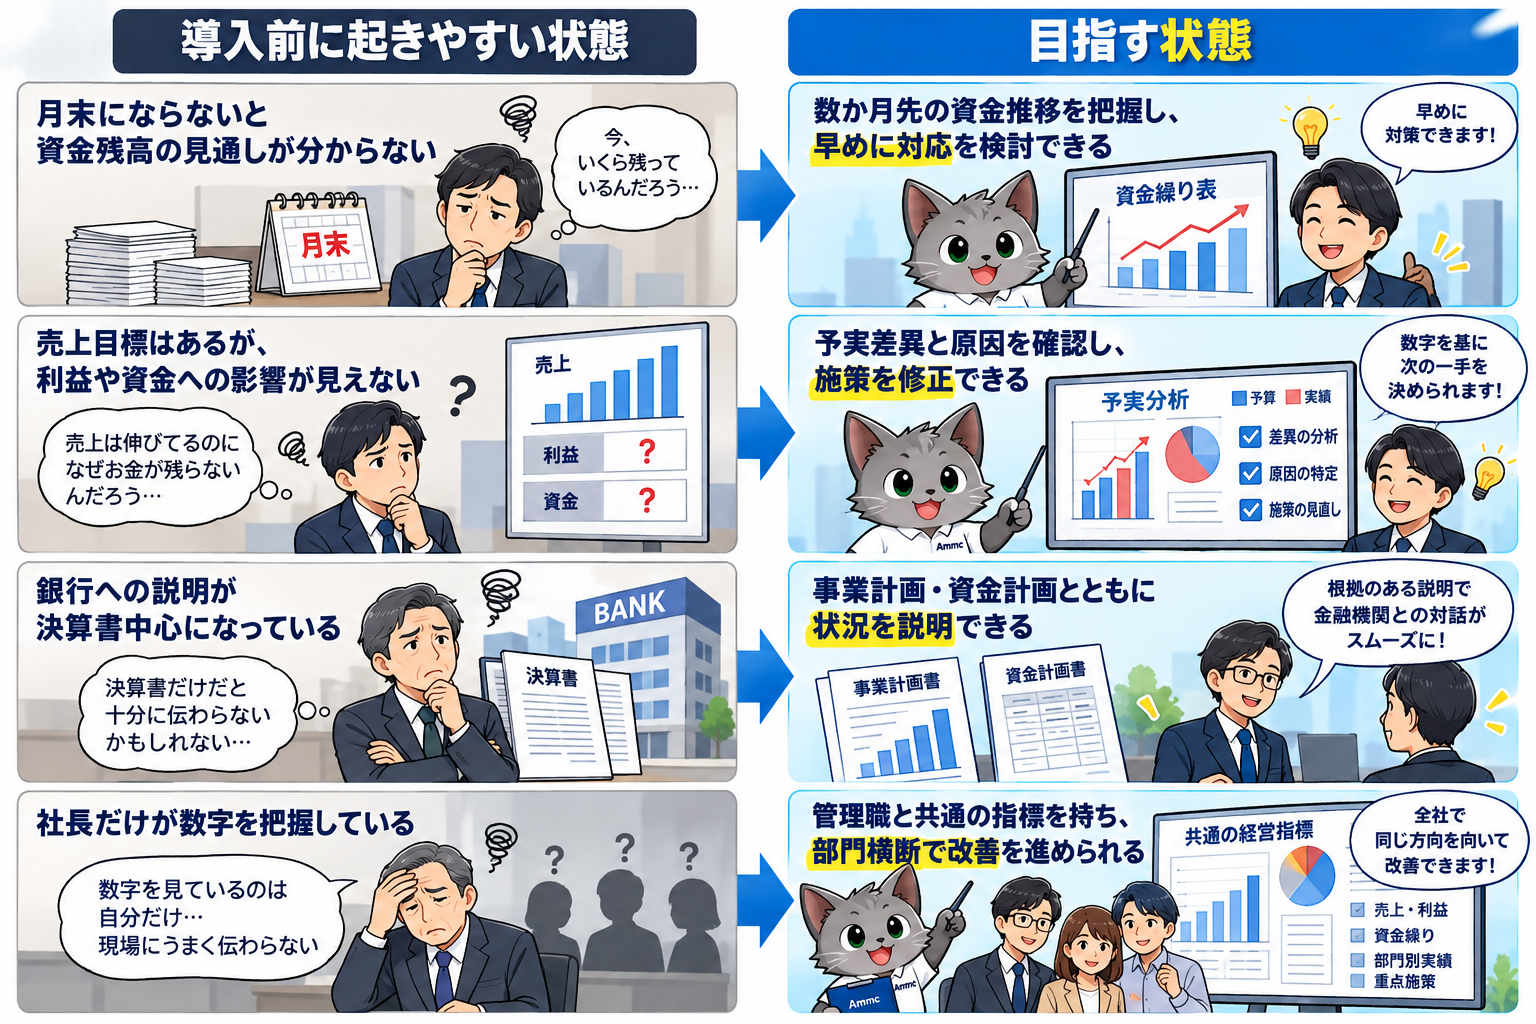
導入によって期待できるのは、単に資料が増えることではありません。経営判断の前提となる情報が整理され、打ち手を検討する時間が生まれることです。
ただし、社外CFOを入れれば融資が通りやすくなる、金融機関の評価が必ず上がる、といった保証はありません。重要なのは、財務情報の精度と説明の一貫性を高め、経営者自身が根拠を持って判断できる状態をつくることです。
例えば、年商10億円の製造業なら
ここでは、よくある経営課題を組み合わせた「仮想ケース」で考えてみます。特定の企業の実績を紹介するものではありません。
売上は順調に伸びている一方、原材料の仕入れと人件費の支払いが先行し、売掛金の回収まで資金が寝てしまう製造業。月次決算は作成しているものの、資金繰り表はなく、銀行への相談は資金が厳しくなってからになっています。
この会社でまず取り組みたいのは、
①月次決算と資金残高の整合を確認する
②入出金予定を整理して資金繰り表を作る
③受注・仕入・在庫・回収条件の影響を確認する
④経営会議で数値と対策を定期的に検討する
という流れです。
例えば回収条件の見直しや在庫圧縮、設備投資時期の調整など、選択肢が見えてきます。社外CFOの役割は「資金不足を必ず解消すること」ではなく、問題が深刻になる前に見通しを示し、現実的な対策を経営者と検討することです。
社外CFOが向いている会社・まだ必要性が低い会社
社外CFOはすべての中小企業に必要なサービスではありません。導入を検討しやすいのは、売上規模や組織が拡大して経営管理が複雑になった会社、投資や借入の判断が増えている会社、管理部門はあるものの財務戦略や予実管理の責任者がいない会社などです。
反対に、事業規模が小さく、経営者が資金繰りと収益を十分に把握できており、既存の税理士・社内人材で必要な経営支援が足りているなら、直ちに社外CFOを導入する必要はありません。まずは月次の数値把握や資金繰り表の整備など、課題を絞った支援で十分な場合もあります。
導入前に確認したい5つのポイント
① 何を改善したいのか:資金繰り、予実管理、金融機関対応、管理部門再構築など、優先課題を明確にする。
② どこまで任せるのか:助言だけか、資料作成・会議参加・社内調整まで含むのかを決める。
③ 誰が社内で動くのか:社外CFOの提案を実行する責任者と、必要な情報を提供する担当者を定める。
④ どの頻度で確認するのか:月次会議や資金繰りの更新など、継続的に運用できる仕組みを考える。
⑤ 成果をどう判断するのか:資料の完成数だけでなく、資金予測の精度、決算の早期化、改善施策の実行状況などを確認する。
社外CFOは経営者に代わってすべてを決める存在ではありません。経営者の意思決定を支え、社内で実行できる形に落とし込むことが重要です。
まとめ|必要なのは「CFOという肩書」ではなく、未来を見据える機能
中小企業が社外CFOを検討する理由は、大企業と同じ役職を置くためではありません。過去の数字を正確に把握したうえで、将来の資金・利益・投資を見通し、経営判断につなげる機能を持つためです。
経理担当者、税理士、経営者、必要に応じた社外CFOが役割を分担すれば、数字を「報告するためのもの」から「会社を動かすためのもの」へ変えていけます。
社外CFO・管理部門の再構築を検討している経営者の方へ
株式会社AMMCでは、財務・経理の実務経験を基盤に、資金繰りの見える化、予実管理、金融機関対応、管理部門の業務設計・再構築を支援しています。社外CFOの導入ありきではなく、現在の管理体制と課題を整理したうえで、必要な支援内容をご相談いただけます。
※本記事は一般的な経営・財務情報を提供するものであり、個別の融資実行、財務成果等を保証するものではありません。
関連記事