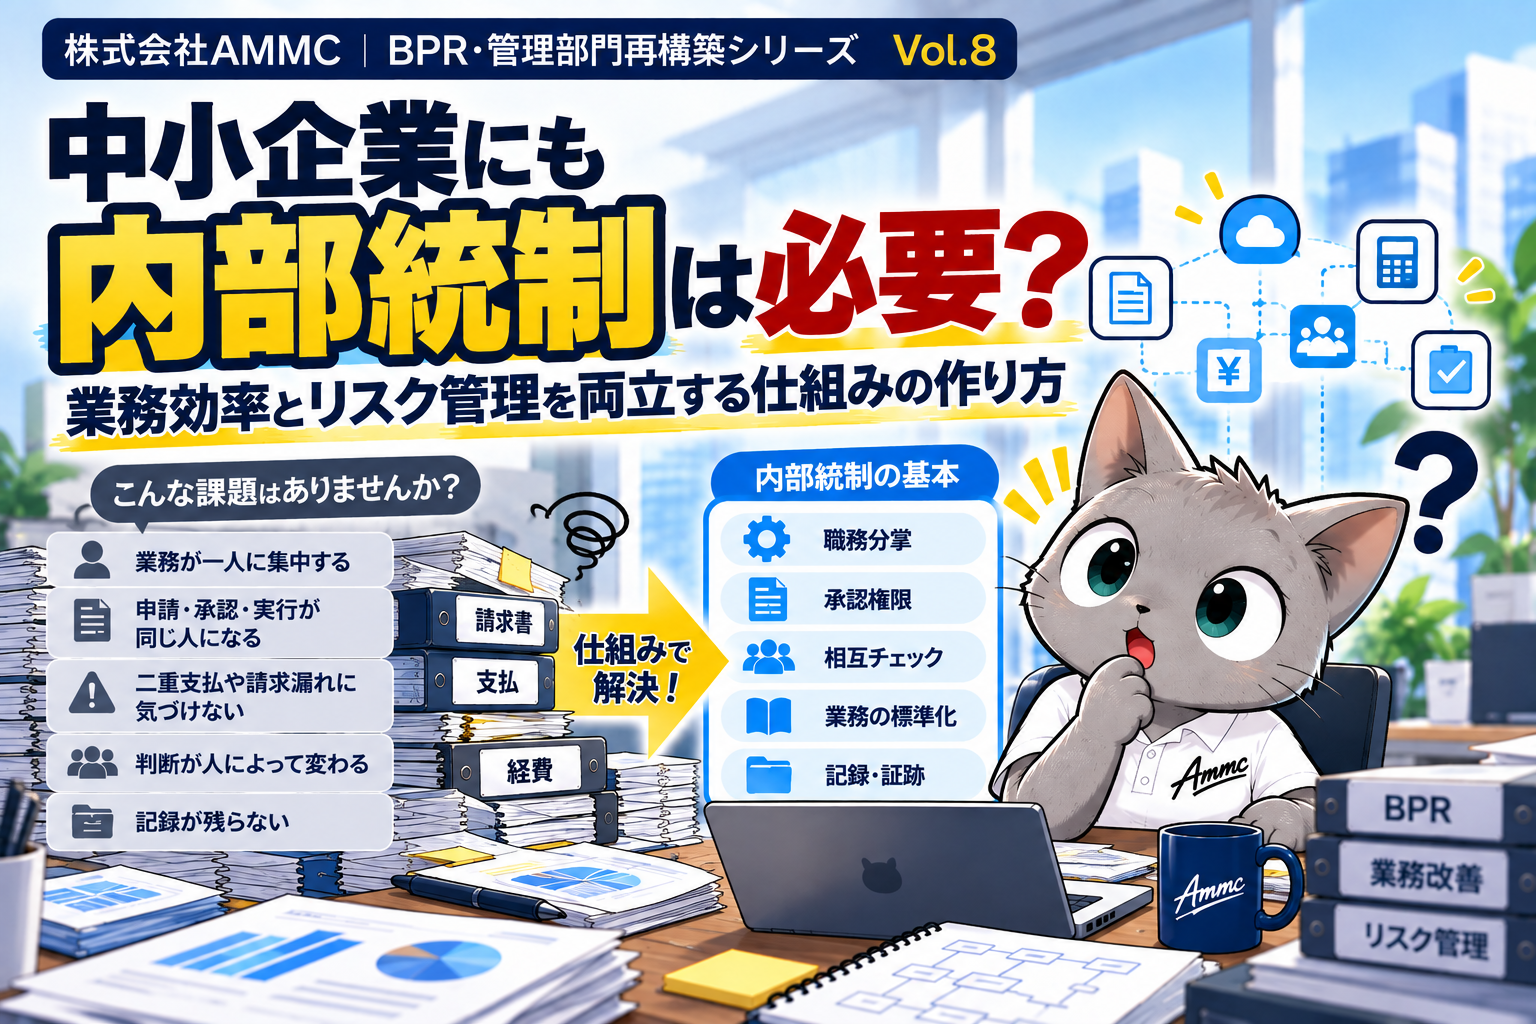
株式会社AMMC|BPR・管理部門再構築シリーズ Vol.8
内部統制という言葉を聞くと、上場企業の監査対応や、膨大な規程・チェックリストを思い浮かべるかもしれません。しかし、経理担当者が一人で請求書の確認から振込まで担当している会社、社長の承認がなければ何も進まない会社、担当者が休むと業務が止まる会社にとっても、内部統制は身近なテーマです。
大切なのは、最初からすべてを完璧に整えることではありません。基本的な概念を押さえ、会社の規模・人員・業務内容・リスクに応じて、シンプルで実効性のある仕組みを少しずつ取り入れることです。
今回は中小企業の経営者に向けて、BPRと内部統制をどう両立させるかを図解とともに考えます。
内部統制とは何か? 中小企業にも関係する理由
内部統制とは、会社の事業活動を適切に進めるために、組織内に設けるルール・役割・確認・記録などの仕組みです。一般に、業務の有効性・効率性、報告の信頼性、法令等の遵守、資産の保全といった目的が重視されます。
金融商品取引法に基づく内部統制報告制度(いわゆるJ-SOX)は、一定の上場会社等を対象とする制度です。すべての中小企業に同じ制度対応が求められるわけではありません。
一方で、支払ミスや不正、情報の誤り、業務停止を防ぐための仕組みは、企業規模にかかわらず役立ちます。なお、会社法上の内部統制体制の整備に関する義務は、会社の区分等によって異なります。
内部統制が弱い会社に起きやすい5つの問題
1. 業務が一人に集中する
特定の担当者だけが手順や例外処理を把握し、休職・退職時に業務が止まる。
2. 申請・承認・実行が同じ人になる
誤りや不適切な取引を、独立した目で確認できない。
3. 二重支払や請求漏れに気づけない
処理件数が増えるほど、確認の抜けやデータの不一致が見えにくくなる。
4. 判断が人によって変わる
例外対応、経費の可否、支払期限などが属人的になり、トラブルを招く。
5. 記録が残らない
誰がいつ何を確認・承認したのか分からず、問題発生後の原因究明が難しくなる。
これらは、社員の能力や誠実さだけの問題ではありません。誰でもミスをする可能性があり、会社が成長すれば例外や取引量も増えます。個人の注意力に頼らず、ミスが起きにくく、起きても発見しやすい仕組みを作ることが重要です。
まず押さえたい5つの基本的な仕組み
職務分掌
作成者・確認者・承認者など、担当と責任を明確にする。
承認権限
金額や取引内容に応じ、誰が決めてよいかを定める。
相互チェック
重要な取引は別の人が確認する。人員が少ない場合は社長の事後レビューなど代替的な確認を検討する。
業務の標準化
通常処理と例外処理のルールを整え、担当者によるばらつきを減らす。
記録・証跡
申請、承認、変更、支払結果を後から追えるようにする。
例えば支払業務で「請求書の受領・確認」「振込データ作成」「振込承認・実行」をすべて一人に任せている場合、本人が誤りに気づかなければそのまま処理されるおそれがあります。重要な支払については、少なくとも独立した確認・承認の機会を設けたいところです。
※実際には銀行システムの権限設定、振込データの変更可否、振込実行権限なども含めて設計します。二人に分けるだけで自動的に安全になるわけではありません。
「厳しくするほど良い」とは限らない
内部統制を意識するあまり、少額の支払まで何段階もの承認を必要としたり、同じ資料を何人も繰り返し確認したりすると、業務はかえって滞ります。承認者が不在で支払が止まる、チェックに時間を取られて月次決算が遅れる、といった問題も起こり得ます。
重要なのは、リスクの大きさに応じて統制の強さを変えることです。例えば少額・定型の支出はルールに基づいて簡潔に処理し、高額支払や新規取引先への振込先変更には厳格な確認を設ける。すべてを同じ重さで管理しない設計が現実的です。
もちろん、法令や契約、会社のガバナンス上必要な手続きまで省略してよいわけではありません。「簡略化」は必要な統制をなくすことではなく、重要な統制を見極め、無駄な手順を減らすことです。
BPRと内部統制はセットで設計する
BPRでは、現在の業務を棚卸しし、不要な作業や重複を見直して、新しい業務フローを設計します。その際、承認や照合を単なる「無駄な作業」として一律に削ると、重要なリスクを見逃す可能性があります。逆に、内部統制だけを後付けすると、せっかく効率化した業務に確認作業が増え、元に戻ってしまうこともあります。
そこで、業務を見直す段階から「どのリスクを防ぎたいのか」「どのタイミングで誰が確認すれば十分か」「システムの権限やログで代替できるか」を一緒に考えます。業務改善とリスク管理を別々の活動にしないことが、管理部門再構築のポイントです。
中小企業が無理なく始める5ステップ
STEP 1|重要業務から始める
最初から全業務を対象にせず、資金の流出や顧客への影響が大きい支払、請求、給与などから着手します。
STEP 2|リスクを具体的にする
「振込先の誤登録」「請求漏れ」「退職者のシステム権限が残る」など、実際に起こり得る事象で考えます。
STEP 3|最小限の対策を設計する
担当者の分離、上長承認、例外取引の確認、システム権限の制限などから、効果と負担のバランスがよい対策を選びます。
STEP 4|運用できる形にする
立派な規程を作っても、実務で使われなければ意味がありません。手順書やチェック項目は簡潔にし、誰が確認したか残る仕組みにします。
STEP 5|定期的に見直す
組織変更、担当者の交代、システム導入、取引量の増加に応じて、統制が機能しているかを確認します。
まとめ|完璧さよりも、続けられる仕組みを
内部統制の目的は、社員を疑うことでも、承認印や書類を増やすことでもありません。重要なリスクを把握し、誰が担当しても一定の品質で業務が回り、問題が起きたときに気づける状態をつくることです。
中小企業に必要なのは、大企業の仕組みをそのまま移植することではなく、自社に合った内部統制を段階的に整えること。BPRによる効率化と組み合わせれば、業務を止めずに会社を守る管理部門へ近づけます。
管理部門の仕組みづくりでお困りの経営者の方へ
株式会社AMMCでは、財務・経理の実務経験を踏まえ、業務の棚卸し、職務分掌、承認フロー、システム活用などを組み合わせた管理部門構築・再構築支援を行っています。属人化や業務の停滞、管理体制の見直しでお悩みの場合は、お気軽にご相談ください。
関連記事