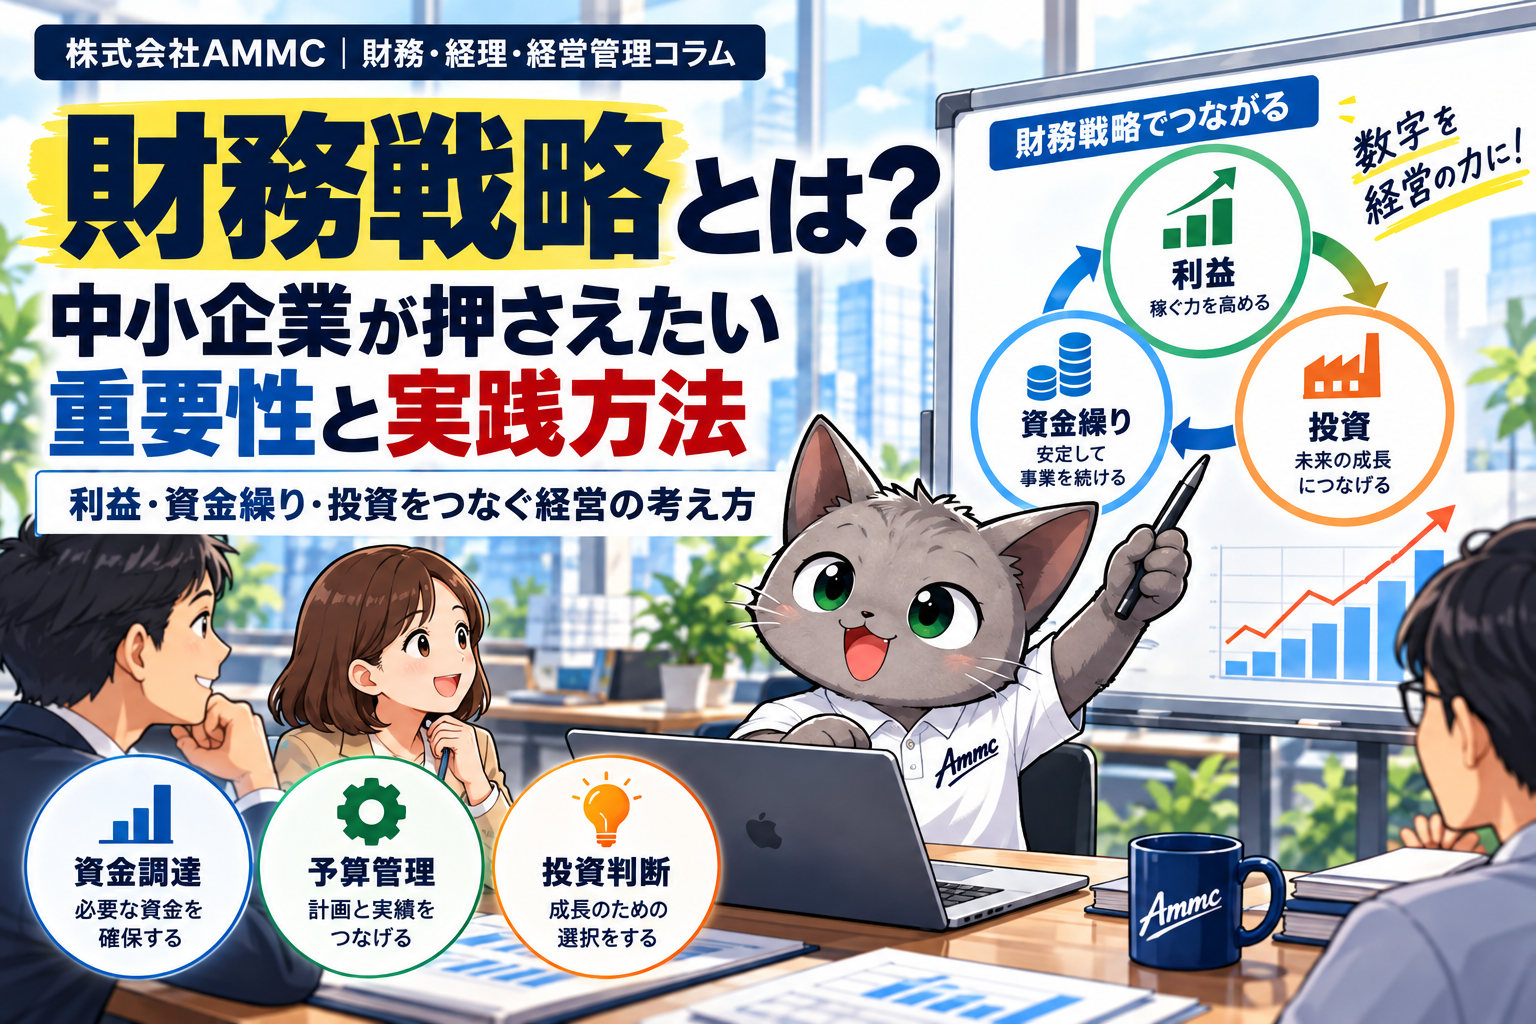
株式会社AMMC|財務・経理・経営管理コラム
はじめに|黒字でも資金が足りなくなるのはなぜ?
売上が伸び、決算書上は利益が出ている。それなのに、設備投資の支払いや賞与の時期が近づくと、資金繰りが不安になる。中小企業では、こうした状況が起こり得ます。利益と現金の動きは必ずしも一致しません。売掛金の回収前に仕入代金や人件費を支払う場合、事業が成長するほど運転資金が必要になることもあります。
そこで重要になるのが財務戦略です。財務戦略は単に借入先を探したり、経費を削減したりすることではありません。事業計画を実現するために、いつ・いくら資金が必要かを見通し、調達・投資・返済・資金管理を一体で考える取り組みです。
本記事では、財務戦略の重要性を整理したうえで、中小企業が実務に落とし込むための手順を解説します。
財務戦略とは?経営戦略との関係
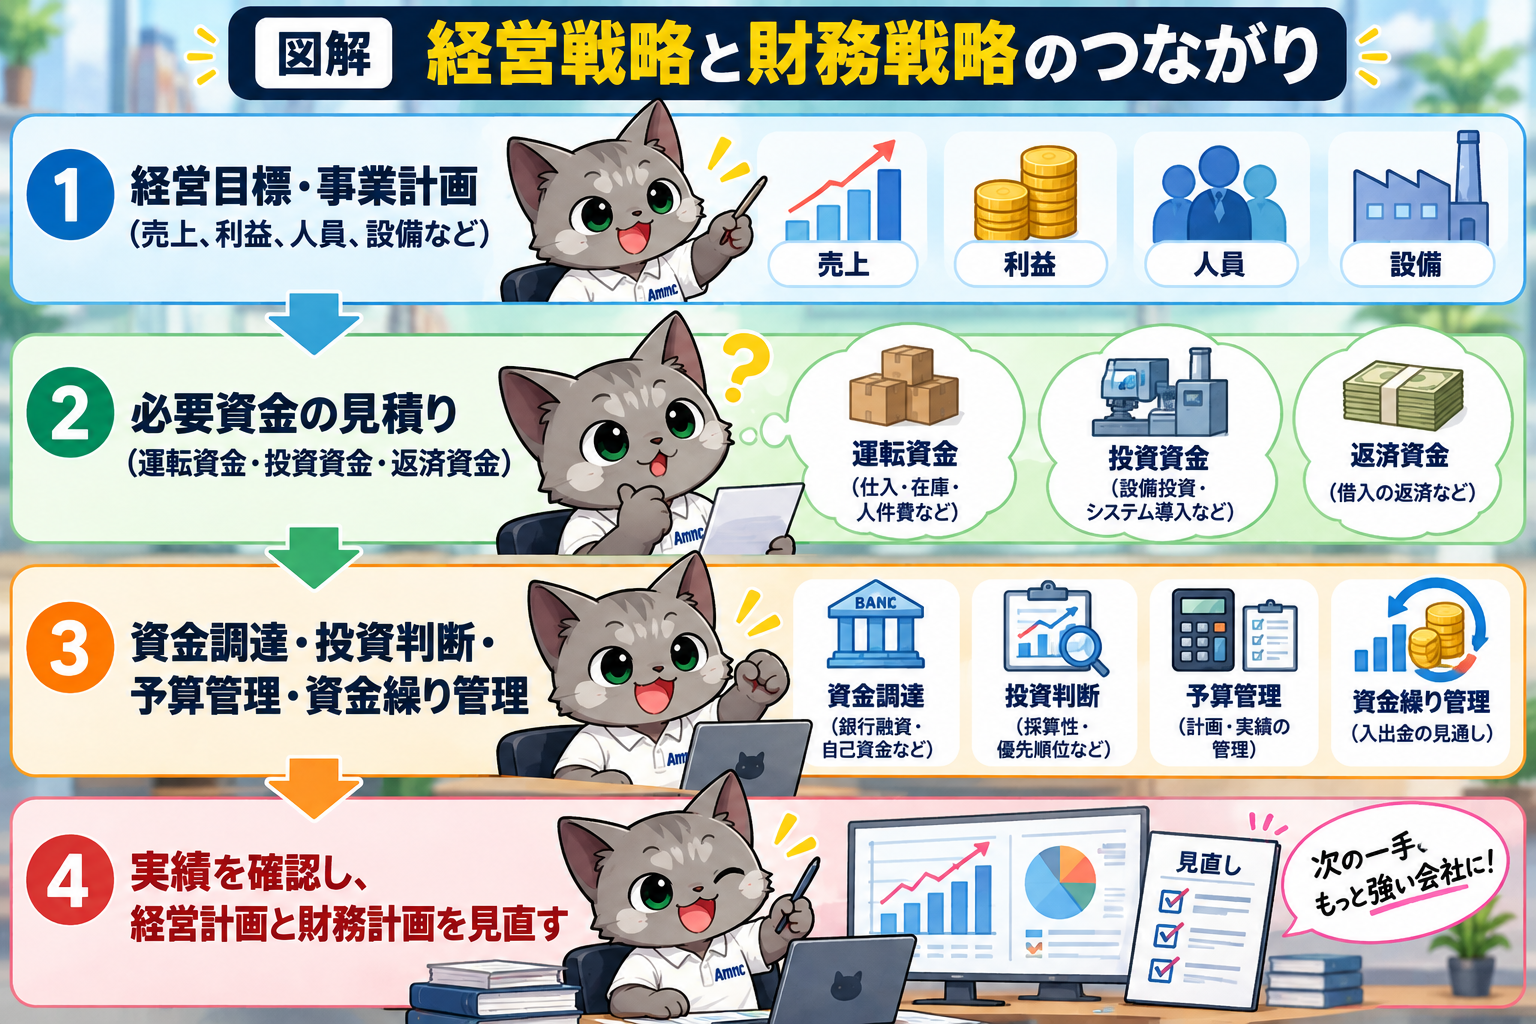
経営戦略が「どの市場で、どのように成長するか」を考えるものだとすれば、財務戦略は「その成長を、資金面からどう実現し、継続可能にするか」を考えるものです。新規出店、採用、設備投資、在庫の積み増しなど、経営上の意思決定には資金が伴います。
例えば、設備投資の採算性が高くても、投資後の手元資金が不足すれば日常の支払に支障が生じます。逆に、現預金を守ることだけを優先して必要な投資を見送れば、将来の成長機会を失うかもしれません。利益・資金繰り・投資を別々に判断しないことが重要です。
中小企業に財務戦略が必要な5つの理由
① 必要な資金を必要な時期に確保する
資金調達は、残高が減ってから慌てて検討するより、事業計画と資金繰り予測をもとに余裕を持って進める方が選択肢を持ちやすくなります。借入の目的、必要額、返済原資を整理し、金融機関と継続的に情報共有することが大切です。
② 事業の成長に伴う資金不足を防ぐ
売上増加に伴って売掛金や棚卸資産が増えると、利益が出ていても現金が先に出ていくことがあります。売上高だけでなく、回収条件・支払条件・在庫水準を合わせて管理する必要があります。
③ 投資の優先順位を判断する
設備更新、人材採用、システム導入などの投資案件を、期待効果だけでなく、投資額・回収期間・資金余力・失敗した場合の影響から比較します。投資を止めるためではなく、実行できる条件を整えるための財務戦略です。
④ 財務リスクへの備えをつくる
取引先の支払遅延、金利上昇、原材料高騰、突発的な修繕などに備え、複数のシナリオで資金残高を確認します。必要な現預金の水準は、固定費、事業特性、資金調達余力によって異なります。
⑤ 経営判断のスピードと精度を高める
月次決算、予実管理、資金繰り予測を連動させれば、問題が起きた後の対応だけでなく、先回りした判断が可能になります。数字を作ることより、数字を使って行動を変えることが目的です。
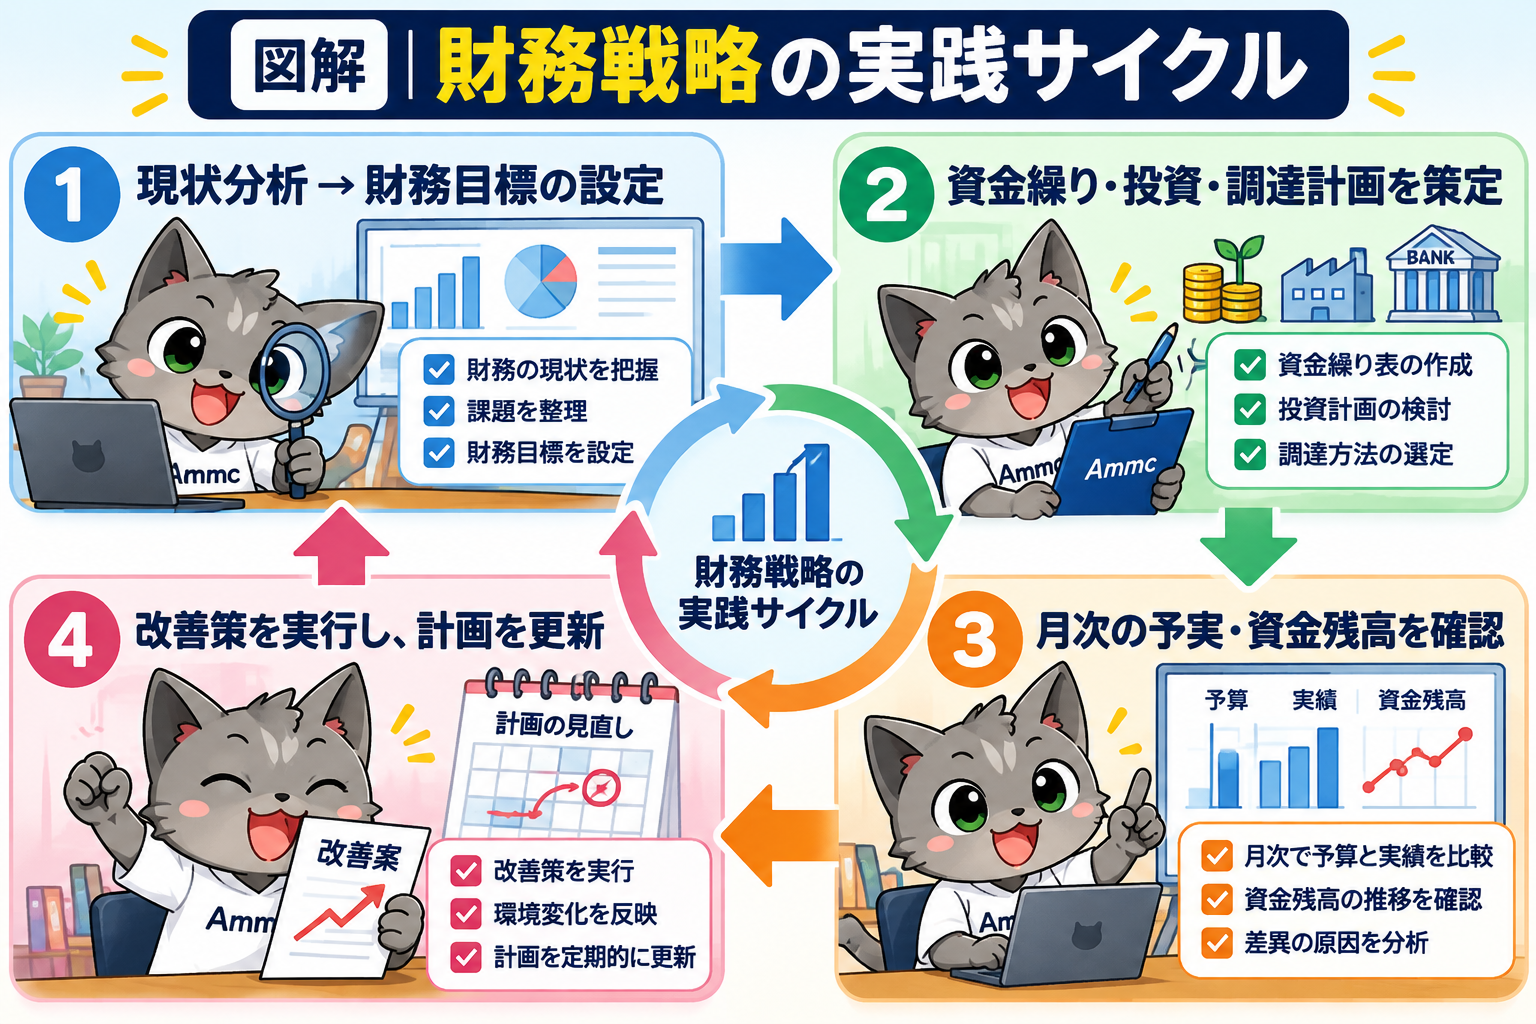
財務戦略を実践するための5ステップ
STEP 1|現状の財務状態を把握する
まずは貸借対照表、損益計算書、キャッシュフローの動きを確認します。売上高や利益率だけでなく、手元資金、借入残高、返済額、売掛金の回収状況、在庫の増減を把握します。直近の月次推移を並べると、資金が増減する要因が見えやすくなります。
STEP 2|経営目標と財務目標を結びつける
「3年後に売上を増やす」という目標だけでなく、必要な人員、設備、運転資金、借入返済を数字に落とし込みます。利益目標に加え、営業キャッシュフローや手元資金など、事業の継続性を測る指標も検討します。
STEP 3|資金繰り表と投資・調達計画をつくる
少なくとも今後数か月の入出金を見通せる資金繰り表を作成し、大きな投資や借入返済の予定を反映します。資金調達方法は銀行融資だけでなく、自己資金や設備リースなども含め、資金使途と返済負担に応じて検討します。
STEP 4|予算と実績の差を毎月確認する
売上・粗利益・固定費・資金残高について、計画と実績の差を確認します。差が出た場合は「何が起きたか」で終わらせず、「いつまでに誰が何をするか」まで決めます。予算管理は数字の採点ではなく、行動を修正するための仕組みです。
STEP 5|環境変化に応じて計画を更新する
受注の増減、取引条件の変更、採用計画、金利や物価の変化などによって、必要資金は変わります。財務戦略は一度作って終わりではありません。経営会議などで定期的に見直し、必要に応じて調達や投資の順番を変えます。
具体例|年商10億円の製造業で考える財務戦略
以下は考え方を説明するための架空のケースです。実在企業の支援実績ではありません。
年商10億円の製造業が、新たな設備を導入して生産能力を増やそうとしているとします。設備投資額は5,000万円。受注拡大が見込める一方で、材料の先行仕入れや人員増加によって、運転資金も必要になります。
このとき、設備代金だけを見て融資額を決めると、稼働後の資金繰りが厳しくなる可能性があります。財務戦略では、投資による利益増加の見込みに加え、売掛金回収までの期間、材料仕入れの支払時期、借入返済、手元資金の最低水準を同じ計画に織り込みます。
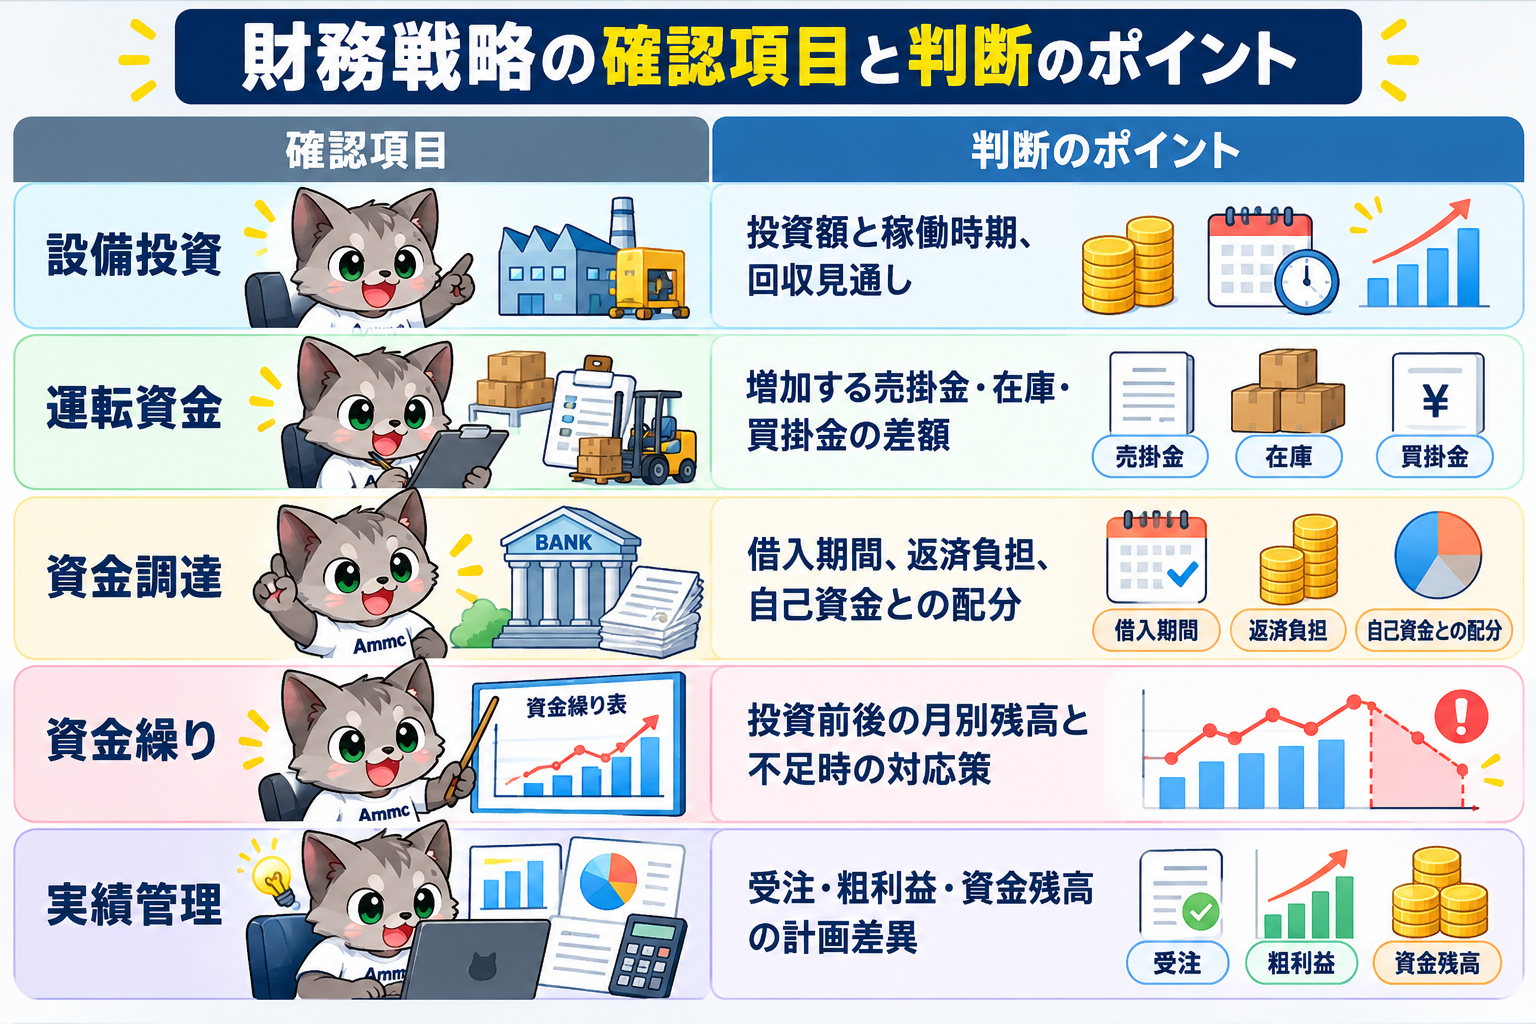
利益計画だけでなく資金繰りを確認することで、「投資するか否か」だけでなく、「いつ、どの規模で実行するか」という選択肢が生まれます。
財務戦略で避けたい3つの誤解
「黒字だから資金繰りは問題ない」
利益と現金は異なります。売掛金や在庫が増えれば、黒字でも資金が不足する場合があります。
「借入金は少ないほど良い」
借入には返済負担がありますが、必要な投資や運転資金を支える役割もあります。借入残高の多寡だけでなく、資金使途、返済能力、手元流動性を総合的に考える必要があります。
「財務戦略は税理士に任せればよい」
税理士は税務申告や会計の重要な専門家です。一方、投資・調達・資金繰りを経営戦略と結びつけ、社内の意思決定を支える役割は別途必要になることがあります。税理士と連携しながら、社内の経営管理機能や社外CFOを活用する考え方もあります。
まとめ|財務戦略は「数字の管理」ではなく「経営の選択肢」を増やすもの
財務戦略の目的は、資金を守ることだけではありません。必要な投資を実行し、予期せぬ変化にも対応できるように、利益・資金繰り・調達・返済を一体で考えることです。
中小企業こそ、複雑な資料を作る前に、月次決算と資金繰り表を整え、経営者が数字を使って判断する習慣をつくることが重要です。まずは現状を把握し、数か月先の資金残高を見通すところから始めてみてください。
財務戦略・資金繰りの仕組みづくりでお困りの経営者の方へ
株式会社AMMCでは、経営者の右腕として、資金繰り管理、予実管理、財務計画の策定、金融機関対応、管理部門の仕組みづくりを支援しています。財務数値を経営判断に活かしたい、投資と資金繰りを両立させたいという場合は、お気軽にご相談ください。
関連記事